Droit et ski – Tout Schuss ?

Qui dit ski pense neige, glisse, altitude, soleil, piste, vacances, … que du fun !

Mais !

Les pistes de ski ne sont pas des espaces de non-droit. Le droit fait du ski aussi.

Réglementation du commerce lié au ski, domaines skiables, sécurité sur les pistes, etc. le droit est partout sur les pistes et l’on ne peut pas glisser sur les règles comme on glisse sur les pistes.

L’évolution de la fréquentation des domaines skiables au profit d’un public plus large ainsi que la diversification des pratiques de glisse et d’activités, nécessitent une appréhension du risque qui en découle.

Malheureusement, il n’existe pas de code du ski, mais lorsque vous profitez des vacances au ski, il convient de se tenir à des règles de bonne conduite :

  • Respecter les règles de sécurité affichées et relevant du comportement en bon père de famille afin de ne pas mettre en danger autrui
  • Maîtriser les techniques de ski en évitant les manœuvres dangereuses et limiter votre vitesse
  • Prendre en compte les conditions météo et des pistes
  • Garder une distance appropriée avec les autres utilisateurs des pistes
  • Stationner au bord de la piste ou à des endroits avec visibilité
  • Monter et descendre uniquement au bord de la piste et sur les espaces réservés à cet effet
  • Prêter secours en cas d’accident

La Cour de cassation a eu l’occasion de retenir la responsabilité civile d’un skieur : « Qu’en statuant ainsi, en retenant à la fois que Mme Y… avait commis une faute d’imprudence engageant sa responsabilité civile et qu’elle n’avait pas méconnu de règle de la pratique du ski alpin, la cour d’appel n’a pas tiré les conséquences légales de ses constatations et violé le texte susvisé ; » (Cass. Civ, 2ème ch., 14 avril 2016, pourvoi 15-16450).

La responsabilité pénale a également été retenue contre des skieurs : « Attendu que, pour déclarer les prévenus coupables des délits reprochés, la cour d’appel retient que les services météorologiques signalaient, le jour des premiers faits, un risque maximum d’avalanche ; qu’elle relève que les intéressés, pratiquants expérimentés, se sont engagés sur une piste barrée par une corde et signalée par des panneaux d’interdiction réglementaires, en dépit d’une mise en garde du conducteur du télésiège ; qu’elle ajoute que les 2  » surfeurs  » n’avaient pas une vue globale du site et que la coulée de neige est passée à proximité d’un groupe de pisteurs ;

Attendu qu’en l’état de ces motifs, procédant d’une appréciation souveraine, la cour d’appel a justifié sa décision au regard de l’article 223-1 du Code pénal, sans encourir le grief allégué ;

Qu’en effet, l’élément intentionnel de l’infraction résulte du caractère manifestement délibéré de la violation d’une obligation particulière de prudence ou de sécurité imposée par la loi ou le règlement, de nature à causer un risque immédiat de mort ou de blessures graves à autrui ; » (Cass. Crim. du 9 mars 1999, pourvoi 98-82269)

Enfin, n’oublier pas de vous assurer !

MA- Intérêts sur comptes courants d’associés

Lorsqu’elle doit faire face à des besoins de trésorerie, une société peut recourir à des avances en comptes courants d’associés, prêt d’associés au profit de la société par le versement de sommes ou par la renonciation temporaire à percevoir des montants dus.

L’associé devient créancier de la société et peut prévoir les conditions de remboursement du prêt, sa durée, ou encore sa rémunération. Aucune condition de forme n’est requise

En effet, lorsque ceux-ci ne sont pas prévus, le montant peut être exigé à tout moment sans intérêts.

Le cas échéant, une convention de compte courant en déterminera les conditions.

L’apport est matérialisé par une écriture au crédit du compte de l’associé au niveau de la société.

Il est également nécessaire de soumettre la convention à la procédure de conventions réglementées. Le cas échéant, la responsabilité de l’associé peut éventuellement être engagée.

Le compte courant de l’associé doit obligatoirement présenter un solde créditeur, l’inverse pouvant avoir des retombées non seulement civiles mais également pénales sur l’associé.

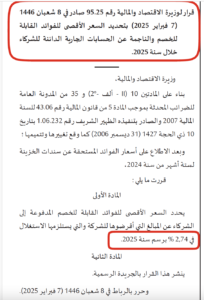
Les intérêts perçus par l’associé peuvent être déduits des résultat imposable. Une précision à cela est apportée, puisque la déductibilité de la rémunération de l’apport est limitée à un taux d’intérêt de 2,74% pour l’année 2025.

Directive UE- Responsabilité en matière d’IA

La proposition de directive sur la responsabilité en matière d’intelligence artificielle (IA) avait pour ambition de compléter et de moderniser le cadre de l’Union européenne en matière de responsabilité civile, en introduisant pour la première fois des règles spécifiques aux dommages causés par des systèmes d’IA.

Le programme de travail de la Commission européenne pour 2025, publié le 11 février 2025, indique que ce texte est retiré, faute d’accord prévisible. À ce stade, la Commission indique qu’elle évaluera si une autre proposition devrait être déposée, ou si un autre type d’approche devrait être choisi.

La Commission européenne met l’accent sur la stimulation de l’innovation en, brisant les barrières réglementaires, pour exploiter tout le potentiel des données et de l’intelligence artificielle (IA).

L’objectif étant de maintenir le leadership industriel de l’UE et rendre les industries européennes résiliantes face aux défis du changement climatique, de la perte de biodiversité et de la pollution.

Selon la Commission, la condition préalable la plus importante pour une économie numérique prospère est une infrastructure numérique fiable et de grande capacité. Par conséquent, la loi sur les réseaux numériques créera des opportunités pour l’exploitation de réseaux et la fourniture de services transfrontaliers, renforcera la compétitivité de l’industrie et améliorera la
coordination du spectre.

En plus d’un meilleur accès aux données, soutenu par une loi sur le développement du cloud et de l’IA, la Commission déclare travailler pour tirer le meilleur parti des opportunités offertes par l’intelligence artificielle. Ce sera l’objectif d’un plan d’action pour un continent de l’IA couvrant les usines d’IA qui stimulent les écosystèmes d’IA compétitifs en Europe ainsi que de la stratégie Apply AI.

Avec la stratégie quantique de l’UE, suivie d’une loi quantique, la Commission entend conserver une position de leader mondial dans ce secteur critique, sauvegarder les actifs, les intérêts, l’autonomie et la sécurité stratégiques et éviter une situation de dépendance stratégique à l’égard de sources non européennes.

Morocco Franchise Exhibition 2025

Notre cabinet a eu le plaisir d’intervenir dans le cadre du Morocco Franchise Exhibition 2025, un salon de la franchise inauguré en présence du ministre de l’Industrie et du Commerce, Ryad Mezzour, du président de la Chambre de Commerce, d’Industrie et de Services de Casablanca-Settat (CCIS-CS), Hassan Berkani, et de la Consule générale des États-Unis à Casablanca, Marissa Scott. Ce salon, initié par la Fédération Marocaine de la Franchise a vu la participation de plus de 100 exposants pour un secteur qui connaît une croissance annuelle moyenne de 25%.

Le volet juridique de la franchise a suscité un grand intérêt dans l’audience. Notre cabinet a pu mettre en lumières les spécificités du contrat de franchise, les points de vigilance ainsi que les suites amiables et contentieuses.

Tant les intérêts du franchiseur que du franchisé ont été discutés.

L’audience était sensible aux opportunités offertes par la médiation et l’arbitrage dans le cadre de la prévention et de la résolution des conflits liés aux contrats de franchise.

Pour plus d’information, vous pouvez nous contacter.

Modèle – Rupture d’un commun accord du CDD

Rupture d’un commun accord du Contrat à Durée Déterminée

Entre :

La Société « Nom, Adresse, Code postal + Ville », représentée par « Prénom Nom du représentant, Fonction (DRH, etc.) »,

Ci-après dénommée « la Société »

Et,

« Madame / Monsieur Prénom Nom du salarié, Adresse, Code postal + Ville »

Ci-après dénommé(e) « le salarié » / « la salariée »

La Société et « le salarié / la salariée » ont conclu le « date » un contrat de travail à durée déterminée (CDD). Le terme prévu pour ce contrat est le « date / événement (retour du salarié absent, etc.) ».

En application de l’article L. 1243-1 du Code du travail, la Société et « le salarié / la salariée » ont décidé d’un commun accord la rupture anticipée du CDD.

Aucun préavis ne s’appliquera. Le CDD prendra fin le « date ».

Conformément aux dispositions de l’article L. 1243-8 du Code du travail, le salarié a droit, à titre de complément de salaire, à une indemnité de fin de contrat destinée à compenser la précarité de sa situation.

Ni la Société ni « le salarié / la salariée » ne devra verser d’indemnité au titre de dommages et intérêts à l’autre partie.

À cette date, la Société remettra « au salarié / à la salariée » le dernier bulletin de salaire et les documents de fin de contrat : certificat de travail, reçu pour solde de tout compte et attestation Pôle emploi.

Fait à « Ville », le « date », en deux exemplaires.

« Prénom Nom du représentant »

« Fonction (DRH, etc.) »

« Signature »

« Prénom Nom du salarié »

« Signature »

Sauf accord des parties, le contrat de travail à durée déterminée ne peut être rompu avant l’échéance du terme qu’en cas de faute grave, de force majeure ou d’inaptitude constatée par le médecin du travail.

Lorsqu’il est conclu en application du 6° de l’article L. 1242-2, le contrat de travail à durée déterminée peut, en outre, être rompu par l’une ou l’autre partie, pour un motif réel et sérieux, dix-huit mois après sa conclusion puis à la date anniversaire de sa conclusion.

Article L1243-8

Lorsque, à l’issue d’un contrat de travail à durée déterminée, les relations contractuelles de travail ne se poursuivent pas par un contrat à durée indéterminée, le salarié a droit, à titre de complément de salaire, à une indemnité de fin de contrat destinée à compenser la précarité de sa situation.

Cette indemnité est égale à 10 % de la rémunération totale brute versée au salarié.

Elle s’ajoute à la rémunération totale brute due au salarié. Elle est versée à l’issue du contrat en même temps que le dernier salaire et figure sur le bulletin de salaire correspondant.

Hypothèque et prêt immobilier

Dans le cadre d’un crédit immobilier, après avoir hypothéqué son bien, quels sont les documents essentiels à vérifier et garder ?

Lorsque l’acquisition immobilière se fait sur la base d’un prêt bancaire, l’acheteur et le vendeur signent un compromis de vente par devant notaire. Il est important de ne pas se contenter de signer un document sous seing privé (en l’absence d’un professionnel autorisé à effectuer les transactions immobilières).

Une fois l’autorisation de crédit obtenue, la banque doit remettre au client le contrat de prêt prévoyant les conditions particulières du prêt bancaire.

C’est sur cette base, et dans la mesure où le compromis serait toujours en vigueur, que les parties signent le contrat de vente définitif par devant notaire.

A cette occasion, les clés du bien sont remises à l’acheteur, ainsi qu’une attestation de vente, puisque l’acte authentique est remis ultérieurement, une copie du certificat de propriété, ainsi qu’une copie du règlement de copropriété le cas échéant.

Il est bien évidemment nécessaire de recevoir les reçus de tous paiement effectués.

Lorsqu’on veut effectuer un remboursement anticipé, quelle est la procédure auprès de la banque ?

Tout emprunteur est en droit de rembourser son crédit par anticipation, ce à quoi la banque ne peut pas s’opposer, dans le respect des dispositions contractuelles. Certaines banques prévoient un délai pendant lequel le paiement anticipé n’est pas possible (généralement un à deux ans).

Le remboursement peut être total ou partiel. Le remboursement partiel peut être soumis à un montant minimal chez certaines banques.

En tout état de cause, il est préférable de rembourser par anticipation durant les premières années du crédit.

La banque prévoit en général une sorte d’indemnité compensant le manque à gagner par rapport aux intérêts qui ne seront pas versés sur la période restante. Le montant est prévu dans le contrat de prêt auquel il convient de se référer avant de prendre cette décision et pour vérifier le formalisme prévu.

Que faut-il réclamer comme document par la suite ?

En cas de remboursement total, il convient de réclamer la délivrance d’une main levée afin de radier l’hypothèque au niveau de la conservation foncière.

En cas de remboursement partiel, il convient de demander la délivrance du nouveau tableau d’amortissement. Il convient de préciser que ce document doit être délivré par la banque à chaque date anniversaire du prêt, donc une fois par an.

Faut-il procéder à une modification du certificat de propriété ?

Évidemment, la banque doit délivrer une main levée qui permet de radier l’inscription au niveau du certificat de propriété. Ce document doit être remis dans les 30 jours du remboursement du crédit. Il peut fait l’objet d’une commission dans les conditions prévues par l’établissement bancaire.

L’emprunteur remet cette main levée au professionnel autorisé à effectuer les transactions immobilières, en principe le notaire, qui procède à son dépôt au niveau de la conservation foncière en vue de la radiation de l’hypothèque.

Si l’établissement de crédit refuse la délivrance de la main levée, l’emprunteur peut saisir le Centre Marocain de Médiation Bancaire d’une réclamation.

Que faire en période de difficultés financières, si on ne peut pas payer une traite ? Est-il possible de différer le paiement ?

En effet, il est possible de solliciter un délai de grâce en cas de refus de renégociation du crédit par la banque.

Que risque-t-on en cas d’impayés ?

Le non-paiement d’échéances d’un contrat de prêt entraîne la déchéance du terme, donc l’exigibilité immédiate de l’ensemble du montant du crédit.

En cas d’impayé, la banque est en droit d’actionner toute garantie dont elle dispose. Lorsqu’il s’agit d’une hypothèque, le bien risque d’être saisi pour une vente aux enchères afin que la banque puisse être payée sur le prix de vente du bien.

Comment activer le délai de grâce ? Et de quoi s’agit-il ?

Le délai de grâce est prévu par l’article 149 de la loi n° 31-08 édictant des mesures de protection du consommateur et qui prévoit qu’un débiteur, consommateur bien évidemment, qui fait l’objet d’un licenciement ou d’une situation sociale imprévisible, peut demander la suspension, par ordonnance du tribunal compétent de l’exécution de ses obligations pendant une durée pouvant aller jusqu’à deux ans.

En cas de suspension, les sommes dues ne produiront pas d’intérêts et aucune mesure d’exécution ne pourra être effectuée pendant le délai de grâce.

Caractéristiques de la dénomination sociale

Dénomination sociale et notions voisines

La dénomination sociale se distingue de la raison sociale, qui est le mode de désignation des sociétés de personnes. (Décr. du 3 juill. 1978, art. 29, 1o).

La dénomination sociale se distingue ensuite du nom commercial, qui sert à désigner le fonds de commerce, afin de l’identifier dans ses rapports avec la clientèle.

Elle se distingue également de l’enseigne, qui désigne « toute inscription, forme ou image apposée sur un immeuble et relative à une activité qui s’y exerce » (C. envir., art. L. 581-3, 2o ).

Choix de la dénomination sociale

La dénomination sociale est inscrite dans les statuts (C. com., art. L. 210-2) et est choisie librement par les associés lors de la création de société.

Elle peut comprendre le nom des associés ou une dénomination de fantaisie.

Le choix d’un nom patronymique peut entraîner un risque de poursuites si son usage est source de confusion et entraîne un préjudice pour le tiers (Paris, 19 avr. 1974, D. 1974. 495, note Lindon).

Respect de l’ordre public

Comme en matière de marque, la dénomination sociale ne doit contrevenir ni à l’ordre public, ni aux bonnes mœurs, ni aux dispositions légales.

Caractère distinctif

La dénomination sociale doit présenter un caractère distinctif.

Exigence d’antériorité

Les associés devront s’assurer que l’appellation choisie n’a pas déjà été prise par une autre société, pour éviter toute action en  contrefaçon ou en concurrence déloyale.

Opérations concernant la dénomination sociale

La dénomination sociale peut être modifiée, à travers une modification des statuts, ce qui n’entraîne pas la création d’une personne morale nouvelle.

En raison de sa valeur patrimoniale, elle peut également être cédée, concédée, ou encore mise en gage.

Ma – Franchise, point sur la réglementation

https://medias24.com/2024/12/19/franchise-au-maroc-un-cadre-juridique-a-construire-face-a-des-enjeux-cruciaux/

Y a-t-il une législation en vigueur encadrant les contrats de franchise au Maroc ?

Il n’existe pas de législation spécifique au contrat de franchise au Maroc. Les contrats de franchise sont soumis au droit commun des contrats, d’où la nécessité de préciser les droits et obligations des parties.

Dans le cadre de la rédaction du contrat et des conditions de son exécution, il sera nécessaire de respecter une réglementation pouvant trouver à s’appliquer, notamment le Code de commerce, la réglementation des changes en présence d’une partie étrangère, la loi relative à la liberté des prix et de la concurrence, la loi 17-97 relative à la protection de la propriété industrielle, la réglementation portant sur les données personnelles ou encore la législation du travail.

Quels sont les droits et obligations respectifs du franchiseur et du franchisé en droit marocain ?

C’est le principe de la liberté contractuelle qui régit la relation entre les parties. Il conviendra au cas par cas de se référer aux dispositions contractuelles.

Dans la pratique, quelles sont les difficultés que rencontrent respectivement les franchiseurs et les franchisés ? 

Les règlementations particulières à prendre en considération sont la loi sur la liberté des prix et de la concurrence ainsi que la réglementation des changes. Des différends peuvent naître quant à la définition de notions telles que l’obligation d’assistance ou l’exclusivité, ainsi que les obligations marketing mises à la charge du franchisé.

Quels sont les éléments clés qu’un franchisé marocain doit absolument vérifier avant de signer un contrat de franchise ?

La phase précontractuelle est très importante dans le cadre du contrat de franchise avec la nécessité de fournir au franchise une information pleine et complète pour favoriser le respect par les parties de leurs engagements réciproques. Ceci se matérialise généralement par un document d’informations précontractuelles aujourd’hui non réglementé en droit marocain.

Certaines clauses du contrat nécessitent une attention particulière, notamment en ce qui concerne le préavis de rupture, puisque le droit marocain ne protège pas le franchisé à ce niveau, celui-ci pouvant se retrouver face à une rupture du contrat de franchise qui ne lui laisse pas un délai de préavis suffisant, ainsi que la clause d’exclusivité qui doit être déterminée de manière suffisamment précise.

Le franchisé doit prêter une attention particulière aux obligations du franchiseur, notamment penser à l’insertion de la clause d’assistance de la part du franchiseur ou encore la clause de conformité. Le franchiseur se doit d’apporter une marque mise à la disposition du franchisé à titre d’enseigne, un savoir-faire et une assistance ayant pour objet de parvenir à la réussite commerciale du franchisé.

Il est nécessaire de s’attarder sur les clauses attributives de juridiction et de loi applicable afin de s’assurer d’être soumis à une loi protectrice de ses intérêts et une gestion d’un éventuel litige à venir qui lui permette de défendre ses intérêts au mieux.

Au-delà de la nécessité de vérifier la viabilité financière du contrat, la réglementation des charges marocaine exige que les droits et obligations du franchiseur et du franchisé ainsi que le mode de calcul des rémunérations ou des royalties soient déterminés dans le contrat de franchise afin de permettre un transfert libre des redevances pouvant être dues.

Des redressements ont eu lieu cette année à l’encontre de certains franchisés de réseaux étrangers.

Enfin, la phase post rupture doit également être encadrée par le contrat de franchise afin de prévoir les obligations des parties dans le cadre de la terminaison du contrat.

Quels sont les types de litiges les plus fréquents dans le domaine des franchises au Maroc ?

À défaut pour le franchiseur de pouvoir démontrer qu’il a respecté les obligations découlant du contrat et celles inhérentes à toute relation de franchise, sa responsabilité est susceptible d’être recherchée par le franchisé, qui sollicitera généralement l’annulation du contrat de franchise pour erreur, dol, ou défaut de cause, ou sa résiliation pour manquement du franchiseur aux obligations lui incombant.

Lorsqu’elle est imputable à une faute du franchisé, la rupture anticipée du contrat de franchise est de nature à justifier sa condamnation au paiement de dommages et intérêts couvrant les préjudices subis par le franchiseur, pertes éprouvées et gains manqués.

Même si la transmission du savoir-faire est une obligation principale du franchiseur, il en résulte aussi pour le franchisé l’obligation de le respecter et d’utiliser le savoir-faire transmis, ce qui peut être source de contentieux.

Comment évaluez-vous le potentiel du Maroc pour attirer des franchises internationales ? Y a-t-il des secteurs qui offrent de meilleures opportunités de franchise ?

Il existe aujourd’hui des centaines d’enseignes étrangères au Maroc avec des centaines de milliers d’emplois créés dans ce secteur.

La dernière décennie a connu une forte progression dans la consommation des ménages ce qui laisse présager une croissance non négligeable.

Des projets d’investissement sont annoncés régulièrement, dont le Morocco Mall qui vient d’annoncer l’ouverture d’un nouveau Mall avec un projet d’investissement estimé à 2 milliards de dirhams.

Le Maroc doit-il prévoir des réformes législatives pour mieux encadrer les franchises ?

Une réglementation peut permettre d’encadrer les clauses qui sont aujourd’hui d’usage dans le cadre des franchises, notamment le document d’information contractuelle permettant au franchisé de s’engager en connaissance de cause et les mentions devant y figurer, notamment celles permettant de se conformer à la réglementation des changes.

Ce document est primordial notamment en cas d’engagement d’exclusivité de la part du franchisé qui engage d’importants investissements au profit d’un réseau et qui doit pouvoir mesurer avec exactitude l’impact de cet investissement.
La loi devrait définir le contrat de franchise, prévoir les conditions de mise en place de clauses d’exclusivité, notamment lorsque le contrat prévoit une exclusivité d’approvisionnement, l’encadrement de l’obligation de non concurrence entre autres dispositions à prévoir.
FR – SAS: Voter une augmentation de capital

Cour de cassation, Assemblée plénière, 15 novembre 2024, 23-16670, Publié au bulletin

La SAS est appréciée et connue pour la flexibilité de ses règles de fonctionnement.
Notamment, les conditions d’adoption des décisions collectives sont fixées par les statuts (art. L 227-9, al. 1), sans que cela ne puisse engendrer toutefois une privation d’un associé de son droit de vote garantit par l’article 1844 du Code civil (Cass. com. 23-10-2007 n° 06-16.537), y compris pour les actions d’industrie dont les conditions de vote sont précisées par les statuts.
Il est possible dans le cadre des SAS de créer des actions de préférence à droit de vote multiple. Les statuts peuvent attribuer à certains associés un nombre de voix différent de celui accordé aux autres.
En l’espèce, les associés d’une SAS devaient, lors de son assemblée générale, décider s’ils devaient augmenter le capital de la société en émettant de nouvelles actions. De même, des catégories différentes d’associés peuvent être créées, chacune d’elles donnant droit à un nombre de voix déterminé.

Cette décision a été prise alors que les actionnaires favorables à cette hausse de capital étaient minoritaires, en raison des dispositions statutaires qui prévoient que les associés peuvent prendre des décisions collectives sans majorité, dès lors qu’un seuil de voix est atteint.

Certains des associés ont demandé à la justice d’annuler cette décision d’augmenter le capital.

Au sein d’une société par actions simplifiée, la décision des associés d’augmenter le capital ne peut être adoptée que si elle recueille la majorité des voix exprimées et les statuts d’une SAS ne peuvent prévoir d’exception à ce principe.

Y déroger conduirait à l’adoption de deux décisions contraires et à favoriser les associés minoritaire dans la prise de décisions sur l’avenir de la société.

La Cour de cassation considère ainsi que les augmentations de capital sont des décisions à prendre collectivement par les associés et dans le cadre d’un scrutin majoritaire.

La Cour de cassation annule le vote de la SAS qui a conduit à décider une augmentation de capital sur la base d’un nombre de voix minoritaire :

« 10. Une décision collective d’associés ne peut être tenue pour adoptée que si elle rassemble en sa faveur le plus grand nombre de voix.

11. Toute autre règle conduirait à considérer que la collectivité des associés peut adopter, lors d’un même scrutin, deux décisions contraires.

12. La liberté contractuelle qui régit la société par actions simplifiée ne peut s’exercer que dans le respect de la règle énoncée au paragraphe 10.

13. Il s’en déduit que la décision collective d’associés d’une société par actions simplifiée, prévue par les statuts ou imposée par la loi, ne peut être valablement adoptée que si elle réunit au moins la majorité des voix exprimées, toute clause statutaire contraire étant réputée non écrite.

14. Pour rejeter la demande d’annulation de la décision litigieuse, après avoir constaté que le projet de délibération avait recueilli 229 313 voix pour et 269 185 voix contre et retenu que les conditions d’adoption de cette délibération étaient conformes aux statuts, l’arrêt énonce que la loi ne prohibe pas une procédure d’adoption qui n’applique pas une règle de majorité.

15. En statuant ainsi, la cour d’appel a violé les textes susvisés. »

Campus International du Barreau de Paris

Notre cabinet a eu le plaisir d’intervenir dans le cadre du Campus international du Barreau de Paris à Casablanca, organisé  sous l’impulsion du Bâtonnier de Paris Pierre HOFFMAN et de la Vice-Bâtonnière de Paris Vanessa Bousardo.

Le campus était l’occasion d’échanger sur les opportunités d’investissement au Maroc, notre table ronde animée par Mon Confrère Olivier LAUDE ayant porté sur les investissements étrangers au Maroc, avec les intervenants suivants : Bouchra Belouchi, Bennaceur Bousetta, Hajar Rhomija, Zineb Naciri-Bennani, et Emmanuel Escard de Romanovsky.

Nous avons évoqué le climat des affaires au Maroc, les mesures mises en place pour encourager les investissements (mesures fiscales, Casablanca Finance City, nouvelle charte de l’investissement, libéralisation du contrôle des changes) et les secteurs d’avenir.

Notre cabinet a mis l’accent sur la relation investisseur – administration ainsi que les négociations que nous avons pu mener au profit de nos clients, notamment avec l’Administration des douanes et des impôts indirects et l’Office des changes, Notamment le règlement transactionnel et les dispositions du Projet de loi de finances 2025 sur l’accord amiable.